
Nuestra Filosofía
Estudio Jurídico Bretón®
ESTUDIO JURÍDICO BRETÓN® es un despacho multidisciplinar integrado por un colectivo de abogados y asesores procedentes de diversos ámbitos de la abogacía.
Actúa desde 1990 en diversas ramas del Derecho, con especial énfasis en el ámbito del Derecho Civil, Penal y Mercantil, tanto en cuestiones extrajudiciales como judiciales, asesorando a personas jurídicas y físicas con una intensa actividad en derecho consultivo, preventivo y contractual.
Dedicación, experiencia obtenida durante más de 25 años, y trabajo serio son nuestras señas de identidad, estos elementos nos sirven de referencia en nuestra actuación profesional y a la vez son la mejor herramienta para proporcionar tranquilidad a nuestros clientes.

Noticias Recientes
Estudio Jurídico Bretón®
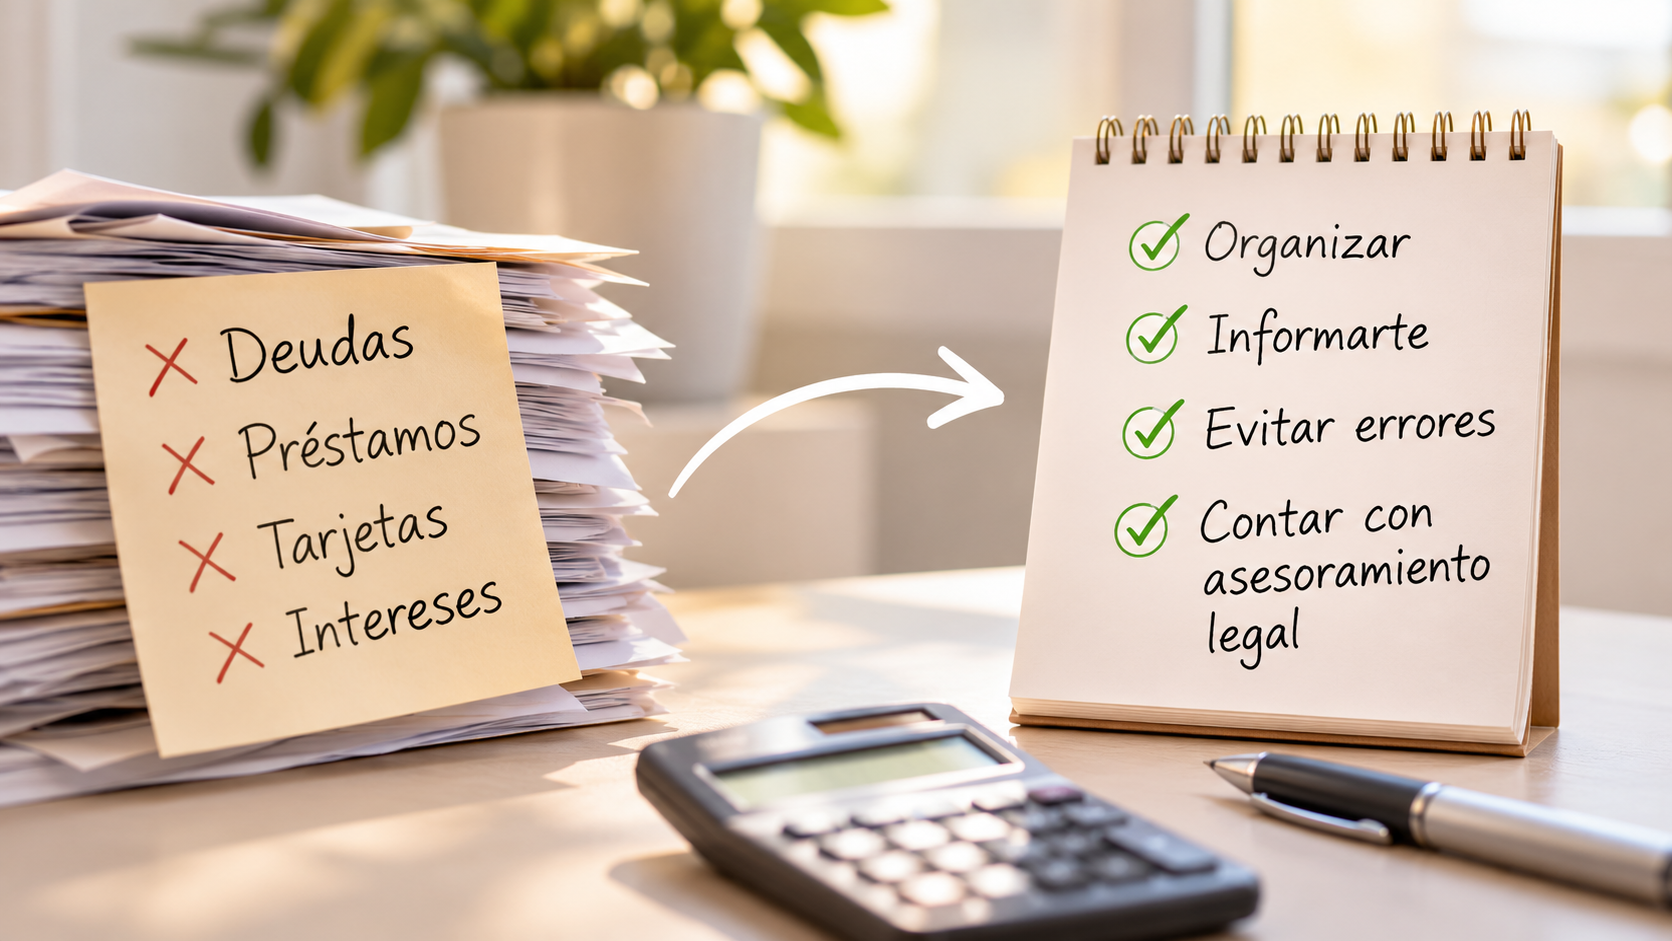
Tener deudas puede convertirse en una carga que afecta mucho más que a tu economía. La preocupación por llegar a fin de mes, las llamadas de los acreedores, los intereses acumulados y la sensación de no encontrar una salida pueden terminar condicionando tu vida personal y familiar.
Si te encuentras en esta situación, es importante que sepas que existen alternativas legales para afrontar una situación de insolvencia. En España, la Ley de Segunda Oportunidad permite que determinadas personas físicas, incluidos particulares y autónomos, puedan solicitar la exoneración de sus deudas si cumplen los requisitos establecidos legalmente.
Pero antes de iniciar cualquier procedimiento, hay algo fundamental: saber cómo actuar y, sobre todo, qué errores debes evitar.
Desde Estudio Jurídico Bretón, despacho de abogados en Madrid especializado en Ley de Segunda Oportunidad, te explicamos qué hacer y qué no hacer si quieres dejar atrás tus deudas.
1. Qué hacer si quieres salir de tus deudas
Cuando las deudas empiezan a acumularse, tomar decisiones precipitadas puede empeorar la situación. Lo más recomendable es actuar con organización, conocer tu situación económica y buscar asesoramiento especializado.
1. Analiza tu situación económica real
El primer paso es conocer exactamente cuánto debes y a quién.
Haz una relación de todas tus obligaciones económicas:
- Préstamos personales y créditos bancarios.
- Deudas de tarjetas de crédito.
- Financiaciones y compras aplazadas.
- Recibos pendientes de pago.
- Deudas con proveedores, si eres autónomo.
- Obligaciones con Hacienda y la Seguridad Social.
También debes tener en cuenta tus ingresos, gastos mensuales y patrimonio.
Tener toda esta información organizada permitirá conocer el alcance real del problema y estudiar qué alternativas tienes para solucionarlo.
2. Reúne toda la documentación
No esperes a que la situación sea insostenible para empezar a recopilar documentos.
Guarda los contratos de préstamos, extractos bancarios, comunicaciones de las entidades financieras, requerimientos de pago, demandas y cualquier documentación relacionada con tus deudas.
Esta información será especialmente importante si necesitas iniciar un procedimiento legal para solicitar la exoneración de tus obligaciones económicas.
3. Busca asesoramiento jurídico antes de tomar decisiones
Una de las decisiones más importantes es consultar con un abogado especializado en derecho concursal y Ley de Segunda Oportunidad.
No todas las situaciones de endeudamiento son iguales. Por eso, es necesario estudiar el origen de las deudas, la situación económica del deudor, sus bienes y las circunstancias personales que puedan influir en el procedimiento.
Un profesional podrá valorar si cumples los requisitos legales para acogerte a la Ley de Segunda Oportunidad y qué vía puede resultar más adecuada para tu caso.
4. Infórmate sobre la Ley de Segunda Oportunidad
Muchas personas desconocen que existe un mecanismo legal que puede ayudarles a superar una situación de insolvencia.
La Ley de Segunda Oportunidad está regulada en el Texto Refundido de la Ley Concursal y permite que las personas físicas, sean o no empresarios, soliciten la exoneración del pasivo insatisfecho cuando cumplen las condiciones exigidas.
La legislación contempla dos vías principales:
- Exoneración mediante un plan de pagos: permite solicitar la exoneración sin liquidar previamente todos los bienes, siempre que se cumplan las condiciones legales.
- Exoneración con liquidación de la masa activa: contempla la liquidación del patrimonio que corresponda dentro del procedimiento y la posterior solicitud de exoneración.
La elección de una u otra vía depende de las circunstancias particulares de cada persona.
5. Actúa cuanto antes
Esperar a que las deudas se multipliquen no suele ser una buena estrategia.
Cuanto antes conozcas tus opciones, antes podrás tomar decisiones informadas y evitar que el problema siga creciendo.
No es necesario esperar a perder el control de tu economía para consultar con un abogado. Pedir asesoramiento a tiempo puede ayudarte a prevenir errores y estudiar las alternativas disponibles.
2. Qué NO debes hacer si quieres quitarte las deudas de encima
Tan importante como saber qué hacer es evitar determinadas actuaciones que pueden complicar tu situación económica y jurídica.
1. No ignores las notificaciones de bancos, acreedores o juzgados
Dejar las cartas sin abrir o ignorar las comunicaciones no hará desaparecer las deudas.
Si recibes un requerimiento de pago, una reclamación judicial o una notificación relacionada con un procedimiento de ejecución, debes prestarle atención.
Algunas actuaciones tienen plazos legales para responder, por lo que es importante que un profesional revise la documentación y te indique cómo proceder.
2. No solicites nuevos préstamos para pagar deudas anteriores sin estudiar las consecuencias
Cuando una persona tiene dificultades económicas, puede caer en la tentación de solicitar otro préstamo para pagar las cuotas pendientes de los anteriores.
Aunque en determinadas circunstancias una operación de refinanciación puede ser útil, hacerlo sin analizar los intereses, las condiciones y la capacidad real de devolución puede agravar el problema.
Antes de asumir nuevas obligaciones, estudia si realmente puedes hacerles frente.
3. No ocultes bienes ni información sobre tu patrimonio
Si estás valorando acogerte a la Ley de Segunda Oportunidad, debes actuar con transparencia.
Ocultar propiedades, cuentas bancarias, ingresos o información relevante sobre tu patrimonio puede tener consecuencias negativas en el procedimiento.
La buena fe del deudor y el cumplimiento de los requisitos legales son aspectos fundamentales para poder acceder a la exoneración.
4. No firmes acuerdos de pago que no puedes cumplir
A veces, ante la presión de los acreedores, se aceptan compromisos económicos que no se ajustan a la capacidad real de pago.
Antes de firmar un nuevo acuerdo, revisa las condiciones, los intereses, los plazos y las consecuencias de un posible incumplimiento.
Comprometerte a pagar cantidades que sabes que no puedes asumir puede terminar generando todavía más dificultades.
5. No des por hecho que todas las deudas se pueden cancelar
La Ley de Segunda Oportunidad permite solicitar la exoneración de determinadas deudas, pero no todas tienen necesariamente el mismo tratamiento.
El artículo 489 de la Ley Concursal establece excepciones a la exoneración, entre ellas determinadas deudas por alimentos, responsabilidades civiles y créditos de derecho público, con las particularidades y límites previstos legalmente.
Por eso, es fundamental analizar cada deuda individualmente y no confiar en promesas de cancelación total sin haber estudiado previamente el caso.
3. ¿Puedes cancelar tus deudas con la Ley de Segunda Oportunidad?
Si eres particular o autónomo y atraviesas una situación económica que te impide hacer frente a tus obligaciones, es posible que puedas acogerte a la Ley de Segunda Oportunidad.
Este mecanismo está pensado para personas físicas que se encuentran en situación de insolvencia y reúnen los requisitos establecidos en la legislación concursal.
Entre otros aspectos, deben analizarse:
- Tu situación actual de insolvencia.
- El origen y la naturaleza de las deudas.
- Tus ingresos y tu patrimonio.
- Tus antecedentes y las posibles circunstancias legales que puedan impedir la exoneración.
- El cumplimiento de los requisitos de buena fe establecidos por la ley.
Cada caso necesita un estudio individualizado. No existe una solución automática ni todas las personas pueden acogerse al procedimiento en las mismas condiciones.
4. ¿Por qué contar con abogados especializados en Ley de Segunda Oportunidad?
Afrontar un procedimiento de insolvencia sin conocer sus implicaciones puede generar dudas, errores y decisiones que afecten a tu futuro económico.
Contar con asesoramiento jurídico especializado permite estudiar tu situación desde el principio, identificar las alternativas disponibles, preparar correctamente la documentación y acompañarte durante las diferentes fases del procedimiento.
En Estudio Jurídico Bretón somos especialistas en Ley de Segunda Oportunidad y ayudamos a particulares y autónomos que necesitan encontrar una salida legal a sus problemas de endeudamiento.
Nuestro objetivo es ofrecerte un asesoramiento claro, cercano y adaptado a tus circunstancias, para que conozcas tus opciones y puedas tomar decisiones con tranquilidad.
5. Tener deudas no significa que no puedas empezar de nuevo
Vivir permanentemente preocupado por las deudas no debería convertirse en tu situación habitual.
Si has llegado a un punto en el que tus ingresos no son suficientes para cubrir tus obligaciones económicas, no te resignes ni tomes decisiones precipitadas.
Informarte, actuar a tiempo y contar con el apoyo de profesionales especializados puede marcar la diferencia.
En Estudio Jurídico Bretón podemos ayudarte a estudiar tu situación y valorar si puedes acogerte a la Ley de Segunda Oportunidad.
Somos tu despacho de abogados en Madrid. Contacta con nosotros y da el primer paso para recuperar tu tranquilidad económica.

Cuando varios hermanos heredan una vivienda, es habitual que surjan dudas sobre quién puede utilizarla, quién debe hacerse cargo de los gastos y qué sucede si uno de los herederos quiere venderla mientras otro desea seguir viviendo en ella.
Esta situación puede generar conflictos familiares, especialmente cuando no existe un acuerdo sobre el uso del inmueble o sobre el reparto de la herencia.
¿Puede un heredero vivir en una vivienda heredada sin el consentimiento de los demás? ¿Tiene que pagar alguna cantidad a sus hermanos? ¿Se puede vender la casa si uno de los herederos se niega?
La respuesta depende de las circunstancias de cada caso, de cómo se haya tramitado la herencia y de los derechos que correspondan a cada propietario.
En este artículo te explicamos qué ocurre cuando uno de los herederos vive en una vivienda heredada, qué derechos tienen los demás y qué alternativas legales existen para resolver el conflicto.
¿Puede uno de los herederos vivir en una vivienda heredada?
Sí, puede ser posible, pero es importante conocer las circunstancias que justifican la ocupación y los derechos que tienen los demás herederos.
Imaginemos que tres hermanos heredan la vivienda de sus padres. Uno de ellos continúa viviendo en la casa, mientras que los otros dos quieren venderla para recibir el dinero que les corresponde.
El conflicto aparece cuando el hermano que ocupa la vivienda se niega a abandonarla o no acepta ninguna propuesta de venta.
En estos casos, es necesario distinguir entre diferentes situaciones:
- La herencia todavía no se ha repartido y los bienes siguen formando parte de la comunidad hereditaria.
- La vivienda ya se ha adjudicado a varios herederos en copropiedad.
- Existe un acuerdo que permite a uno de los herederos utilizar la vivienda.
- El fallecido había establecido alguna disposición que afecta al uso del inmueble.
- Uno de los herederos tiene algún derecho específico que debe tenerse en cuenta.
Estas diferencias son importantes porque no es lo mismo ocupar una vivienda que todavía forma parte de una herencia pendiente de repartir que vivir en un inmueble que ya pertenece a varios copropietarios.
Antes de tomar decisiones, conviene revisar la documentación de la herencia y determinar quién tiene derecho a la propiedad y al uso del inmueble.
¿Puede un heredero quedarse viviendo indefinidamente en la casa heredada?
No existe una respuesta automática aplicable a todos los casos.
El hecho de que uno de los herederos viva en la vivienda no significa necesariamente que tenga derecho a utilizarla en exclusiva y sin límite de tiempo frente a los demás propietarios.
El artículo 394 del Código Civil establece que cada copropietario puede utilizar la cosa común siempre que lo haga conforme a su destino, no perjudique el interés de la comunidad ni impida a los demás utilizarla de acuerdo con sus derechos.
Por tanto, si la vivienda pertenece a varios hermanos, es necesario analizar si el uso que realiza uno de ellos es compatible con los derechos del resto y si existe algún acuerdo que regule la ocupación.
También deben valorarse posibles circunstancias particulares, como la existencia de un usufructo, un derecho de uso, disposiciones testamentarias u otros títulos jurídicos que puedan afectar a la vivienda.
Si no existe acuerdo, los demás herederos pueden solicitar asesoramiento para conocer qué actuaciones resultan legalmente posibles.
¿Tiene que pagar alquiler el heredero que vive en la vivienda?
Esta es una de las preguntas más frecuentes cuando una vivienda heredada está ocupada por uno de los hermanos.
La respuesta depende de las circunstancias concretas.
Vivir en una vivienda heredada no genera automáticamente una obligación de pagar alquiler a los demás herederos en todos los casos. Sin embargo, la ocupación exclusiva de un inmueble común puede dar lugar a reclamaciones económicas en determinadas circunstancias.
Para valorar si procede alguna compensación, es necesario estudiar cuestiones como:
- Si existe un acuerdo sobre el uso de la vivienda.
- Si los demás copropietarios han consentido la ocupación.
- Si alguno de ellos ha solicitado utilizar el inmueble o ha manifestado formalmente su oposición.
- Si se ha impedido el uso de la vivienda a los demás propietarios.
- Si existe un título jurídico que justifique la ocupación.
- Desde cuándo se produce la situación y qué comunicaciones se han realizado.
No basta con afirmar que un hermano vive en la casa para concluir que debe pagar una cantidad mensual a los demás.
Del mismo modo, tampoco conviene asumir que puede utilizarla gratuitamente y sin límites por el simple hecho de ser heredero.
Cuando existe un conflicto, resulta importante analizar la documentación y las circunstancias antes de reclamar cantidades o adoptar medidas legales.
¿Quién debe pagar los gastos de una vivienda heredada?
Cuando varios herederos son propietarios de una vivienda, también deben determinar cómo se distribuyen los gastos relacionados con el inmueble.
Entre los gastos que conviene revisar se encuentran:
- El Impuesto sobre Bienes Inmuebles (IBI).
- Las cuotas de la comunidad de propietarios.
- Los seguros.
- Las reparaciones necesarias para conservar la vivienda.
- Los suministros.
- Otros gastos asociados al mantenimiento del inmueble.
El artículo 395 del Código Civil reconoce el derecho de cada copropietario a exigir a los demás su contribución a los gastos de conservación de la cosa común, en los términos legalmente previstos.
Además, el artículo 393 establece como regla general que la participación en los beneficios y las cargas de la comunidad es proporcional a las respectivas cuotas.
Esto no significa que todos los gastos deban repartirse siempre de idéntica manera. Es necesario distinguir entre los gastos de conservación, los consumos derivados del uso particular y otras obligaciones que puedan existir.
Por ejemplo, si uno de los hermanos vive en la vivienda, puede ser necesario analizar quién debe asumir los suministros y cómo deben distribuirse los gastos comunes.
Dejar estos aspectos sin aclarar puede agravar el conflicto familiar y generar reclamaciones posteriores.
¿Se puede vender una vivienda heredada si uno de los herederos vive en ella y no quiere vender?
Sí, pueden existir vías legales para resolver esta situación, aunque la solución depende de cómo esté organizada jurídicamente la propiedad.
Si varios hermanos son copropietarios de una vivienda y uno quiere venderla mientras otro se opone, el desacuerdo no significa necesariamente que la situación tenga que mantenerse para siempre.
El artículo 400 del Código Civil establece, como regla general, que ningún copropietario está obligado a permanecer indefinidamente en la comunidad y que cualquiera de ellos puede solicitar la división de la cosa común, con las excepciones y particularidades previstas legalmente.
Cuando la vivienda es indivisible y no existe acuerdo para adjudicársela a uno de los propietarios compensando a los demás, el artículo 404 contempla la venta del inmueble y el reparto de su precio.
No obstante, estas reglas deben aplicarse teniendo en cuenta la situación concreta.
Si la herencia todavía no se ha repartido, puede ser necesario estudiar los mecanismos de partición hereditaria. Si la vivienda ya se ha adjudicado en copropiedad, puede resultar relevante analizar la división de la cosa común.
También deben revisarse posibles derechos de uso, usufructos, acuerdos previos y otras circunstancias que puedan condicionar el procedimiento.
Por eso, antes de iniciar una reclamación judicial, conviene determinar cuál es la vía adecuada para resolver el conflicto.
¿Qué opciones existen si un heredero quiere conservar la vivienda y los demás quieren venderla?
Cuando los intereses de los herederos son diferentes, existen varias alternativas que pueden estudiarse.
1. Llegar a un acuerdo sobre el uso de la vivienda
Una primera posibilidad consiste en establecer unas condiciones claras para que uno de los herederos continúe utilizando el inmueble.
El acuerdo puede regular la duración del uso, los gastos que debe asumir cada persona y las condiciones para una futura venta o adjudicación.
Para evitar nuevos conflictos, es recomendable que el acuerdo quede documentado correctamente.
2. Que el heredero que vive en la casa se quede con ella
Si el heredero que ocupa la vivienda desea conservarla y dispone de recursos económicos suficientes, puede estudiarse la posibilidad de adjudicarle el inmueble y compensar al resto por los derechos que les correspondan.
Para ello, será necesario valorar la vivienda, determinar las cuotas de cada heredero y analizar las consecuencias jurídicas y fiscales de la operación.
Esta alternativa puede permitir que el heredero conserve su hogar y que los demás reciban la compensación que corresponda.
3. Vender la vivienda y repartir el dinero
Si los herederos llegan a un acuerdo, pueden vender el inmueble y repartir el importe conforme a sus derechos, una vez considerados los gastos y obligaciones aplicables.
Si uno de los herederos se opone, será necesario valorar las vías legales disponibles y los requisitos para poder resolver la situación.
4. Acudir a la vía judicial
Cuando no existe acuerdo, puede ser necesario acudir a los tribunales.
La actuación concreta dependerá de si se trata de dividir una herencia pendiente de adjudicación, resolver un conflicto sobre el uso de la vivienda o poner fin a una copropiedad ya constituida.
Un análisis previo puede ayudar a determinar qué procedimiento corresponde y qué consecuencias económicas podría tener.
¿Qué ocurre si el heredero que vive en la vivienda no deja entrar a los demás?
Este supuesto requiere especial atención.
Que una persona sea copropietaria de una vivienda no significa que pueda ignorar los derechos de los demás propietarios. Sin embargo, tampoco debe concluirse que cualquier copropietario puede entrar en la vivienda ocupada sin tener en cuenta las circunstancias y los derechos de quien reside en ella.
Es necesario diferenciar entre la titularidad de la propiedad y el derecho a acceder físicamente al domicilio.
Si uno de los herederos impide cualquier acceso al inmueble, conviene revisar la situación jurídica, los acuerdos existentes y las circunstancias de la ocupación.
No es recomendable recurrir a la fuerza, cambiar cerraduras por iniciativa propia o adoptar medidas que puedan agravar el conflicto.
Lo más prudente es documentar lo sucedido y consultar las alternativas legales para defender los derechos que correspondan a cada parte.
¿Qué documentación conviene revisar en un conflicto por una vivienda heredada?
Antes de tomar decisiones, es recomendable reunir la documentación que permita conocer la situación real de la vivienda.
Entre los documentos que pueden resultar relevantes se encuentran:
- El testamento, si existe.
- La declaración de herederos, cuando proceda.
- La escritura de aceptación y partición de la herencia, si ya se ha formalizado.
- La documentación registral del inmueble.
- Los acuerdos existentes sobre el uso de la vivienda.
- Los justificantes de gastos e impuestos.
- Las comunicaciones entre los herederos relacionadas con la ocupación o la venta.
No todos los casos requieren exactamente los mismos documentos. La documentación necesaria dependerá de si la herencia está pendiente de reparto o si el inmueble ya se encuentra inscrito a nombre de varios propietarios.
Disponer de esta información permite valorar con mayor precisión los derechos de cada persona y las posibles vías para resolver el desacuerdo.
¿Cómo evitar que una vivienda heredada se convierta en un conflicto familiar?
Las discrepancias sobre una vivienda heredada pueden prolongarse durante meses o años si no se abordan correctamente.
Para reducir el riesgo de conflicto, conviene:
- Determinar quiénes son los herederos y qué derechos corresponden a cada uno.
- Comprobar la titularidad y las cargas del inmueble.
- Aclarar quién puede utilizar la vivienda y en qué condiciones.
- Revisar cómo se van a distribuir los gastos.
- Valorar las alternativas de venta, adjudicación o mantenimiento de la copropiedad.
- Buscar asesoramiento jurídico antes de iniciar actuaciones que puedan tener consecuencias importantes.
Cuanto antes se conozca la situación jurídica del inmueble, más fácil será valorar las opciones disponibles y evitar decisiones precipitadas.
Abogados especializados en herencias con inmuebles en Madrid
Si has heredado una vivienda junto con tus hermanos y uno de ellos vive en ella mientras los demás quieren venderla, es importante conocer tus derechos antes de tomar una decisión.
Cada herencia tiene sus particularidades. La solución puede variar en función de si el inmueble sigue formando parte de la herencia pendiente de repartir, si ya pertenece a varios copropietarios o si existen derechos de uso que deban respetarse.
En Estudio Jurídico Bretón, despacho de abogados en Madrid, estudiamos situaciones relacionadas con herencias con inmuebles, desacuerdos entre herederos y conflictos sobre la titularidad o el uso de viviendas heredadas.
Analizamos la documentación y las circunstancias de cada caso para orientarte sobre las alternativas legales disponibles.
¿Tienes una vivienda heredada y no sabes cómo actuar porque uno de los herederos vive en ella?
Contacta con Estudio Jurídico Bretón y cuéntanos tu situación. Te ayudaremos a conocer los aspectos jurídicos que debes tener en cuenta y los siguientes pasos que puedes valorar.
Una herencia puede ser complicada, pero conocer tus derechos es el primer paso para buscar una solución.

Cuando una persona fallece y deja varios bienes inmuebles, como una vivienda, un local comercial o un terreno, el reparto de la herencia puede convertirse en un proceso complejo.
Aunque todos los herederos tengan derecho a recibir su parte, eso no significa que cada uno vaya a recibir necesariamente un inmueble concreto ni que el reparto pueda realizarse sin tener en cuenta otros factores.
El valor de cada propiedad, la existencia de un testamento, las deudas pendientes, los impuestos y las preferencias de los herederos son cuestiones que pueden influir en la adjudicación de los bienes.
Por eso, si has heredado varios inmuebles junto con otros familiares, es importante conocer cómo se puede repartir la herencia y qué opciones existen para evitar conflictos.
En este artículo te explicamos los aspectos fundamentales que debes tener en cuenta.
¿Cómo se reparte una herencia cuando hay varios inmuebles?
Cuando una herencia incluye diferentes propiedades, el reparto debe realizarse teniendo en cuenta los derechos de cada heredero y las circunstancias concretas del patrimonio hereditario.
Imaginemos que una persona fallece dejando tres bienes:
- Una vivienda familiar.
- Un local comercial alquilado.
- Un terreno.
Sus tres hijos son los herederos y deben determinar cómo repartir estos bienes.
¿Le corresponde una propiedad a cada uno? ¿Es necesario vender los inmuebles y repartir el dinero? ¿Puede uno de los hermanos quedarse con la vivienda y compensar económicamente a los demás?
Existen distintas posibilidades, pero la solución dependerá de factores como el testamento, las cuotas hereditarias, el valor de los bienes y los acuerdos que puedan alcanzar los interesados.
No siempre es necesario vender todos los inmuebles para repartir una herencia, aunque tampoco es posible adjudicar los bienes de cualquier manera sin respetar los derechos de los herederos.
1. ¿Se reparte una herencia a partes iguales entre los hijos?
Una de las dudas más frecuentes es si todos los hijos reciben necesariamente la misma parte de una herencia.
La respuesta depende de la legislación aplicable y de las circunstancias familiares.
En el derecho civil común español, cuando existe testamento, hay que respetar las disposiciones del fallecido y las limitaciones legales, incluida la legítima que corresponda a los herederos forzosos.
Cuando no existe testamento, la sucesión se rige por las normas legales aplicables, que determinan quiénes son los herederos y qué derechos les corresponden.
También hay que tener en cuenta que en España existen territorios con derechos civiles propios que pueden modificar las reglas sucesorias.
Por tanto, antes de decidir qué inmueble recibe cada heredero, es fundamental conocer cómo se distribuye legalmente la herencia.
2. ¿Cómo se calcula el valor de los inmuebles heredados?
Para realizar un reparto equilibrado, es necesario conocer el valor de los bienes que forman parte de la herencia.
No basta con considerar cuánto costó una vivienda cuando fue comprada o utilizar una estimación aproximada de su precio actual.
Es importante analizar el valor de cada inmueble y las circunstancias que pueden afectar a su valoración.
Por ejemplo:
- El valor de mercado de la vivienda.
- La ubicación y el estado de conservación del inmueble.
- La situación urbanística del terreno.
- La rentabilidad de un local comercial.
- La existencia de hipotecas u otras cargas.
- Los posibles gastos de conservación o reparación.
Una valoración adecuada permite determinar si los bienes pueden repartirse entre los herederos de manera equilibrada o si será necesario establecer compensaciones económicas.
Además, deben revisarse las valoraciones y reglas fiscales aplicables a los impuestos derivados de la herencia, que no siempre coinciden con el valor utilizado para negociar el reparto entre familiares.
3. ¿Qué ocurre si los inmuebles tienen valores diferentes?
Es habitual que los bienes de una herencia tengan valores muy distintos.
Por ejemplo, una vivienda puede tener un valor de 300.000 euros, un local comercial de 150.000 euros y un terreno de 90.000 euros.
Si tres hermanos tienen derecho a partes iguales de ese patrimonio, no bastaría con adjudicar una propiedad a cada uno y considerar que el reparto está resuelto.
En este ejemplo, el patrimonio inmobiliario suma 540.000 euros. Si los tres herederos tuvieran cuotas iguales y esos fueran los únicos bienes hereditarios, a cada uno le corresponderían bienes o derechos por valor de 180.000 euros, antes de considerar deudas, gastos y otros ajustes.
Para alcanzar un reparto equilibrado, podrían estudiarse distintas fórmulas:
- Adjudicar un inmueble a uno de los herederos y otros bienes a los restantes.
- Compensar económicamente las diferencias de valor.
- Adjudicar una propiedad a varios herederos en copropiedad.
- Vender uno o varios inmuebles y repartir el dinero cuando resulte adecuado.
La solución debe adaptarse a las características de la herencia y respetar los derechos de todos los interesados.
4. ¿Puede un heredero quedarse con la vivienda y compensar a los demás?
Sí, en determinadas circunstancias puede plantearse que uno de los herederos reciba un inmueble y compense económicamente a los demás por el valor que les corresponda.
Esta alternativa puede resultar especialmente útil cuando uno de los hijos desea conservar la vivienda familiar, mientras que sus hermanos prefieren recibir su parte económica.
Sin embargo, antes de realizar la adjudicación es necesario comprobar varios aspectos:
- El valor del inmueble.
- Los derechos hereditarios de cada persona.
- La capacidad económica del heredero que quiere quedarse con la propiedad.
- Las posibles hipotecas y cargas.
- Los impuestos y gastos que pueda generar la operación.
También es importante determinar si la adjudicación es jurídicamente viable dentro de la partición de la herencia y si requiere algún acuerdo adicional.
Planificar correctamente este proceso puede evitar desacuerdos posteriores y facilitar que cada heredero reciba lo que le corresponde.
5. ¿Qué sucede si los herederos no se ponen de acuerdo?
Los conflictos aparecen con frecuencia cuando cada heredero tiene intereses diferentes.
Uno puede querer vender todos los inmuebles para disponer del dinero. Otro puede querer conservar la vivienda familiar. Un tercero puede preferir quedarse con el local comercial porque genera ingresos por alquiler.
Si no existe acuerdo, la partición de la herencia puede retrasarse y generar gastos adicionales.
En estos casos, conviene estudiar la situación jurídica de los bienes y determinar qué mecanismos pueden utilizarse para resolver el desacuerdo.
Dependiendo de las circunstancias, puede ser posible negociar una adjudicación, buscar una solución mediante mediación o acudir a los procedimientos legales correspondientes.
Si los inmuebles ya pertenecen en copropiedad a los herederos, también puede ser necesario analizar si procede solicitar la división de la cosa común. Esta posibilidad debe distinguirse de las acciones destinadas a dividir una herencia que todavía no ha sido repartida.
La vía adecuada depende de si la herencia ya se ha adjudicado, de quién es titular de cada inmueble y de la naturaleza del conflicto.
Por eso, es recomendable recibir asesoramiento jurídico antes de iniciar cualquier procedimiento.
6. ¿Qué impuestos hay que pagar al heredar varios inmuebles?
Heredar una vivienda, un local y un terreno puede implicar diferentes obligaciones fiscales.
Entre las principales cuestiones que conviene revisar se encuentran:
Impuesto sobre Sucesiones y Donaciones (ISD). Es el impuesto que grava las adquisiciones por herencia. Su importe depende, entre otros factores, del valor de los bienes, del parentesco, de las circunstancias personales y de la normativa autonómica aplicable.
Plusvalía municipal. Cuando se hereda un terreno urbano, puede devengarse el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, si se cumplen los requisitos legales. Su aplicación y cálculo dependen de las circunstancias del inmueble y de la transmisión.
Gastos de notaría y Registro de la Propiedad. Pueden existir gastos derivados de la formalización de la herencia y de la inscripción de los inmuebles a nombre de los nuevos titulares.
Otros gastos asociados a las propiedades. También deben revisarse las hipotecas, las cuotas de comunidad, el IBI y los gastos necesarios para conservar los inmuebles.
Los plazos, las posibles bonificaciones y las obligaciones concretas deben comprobarse para cada caso. Una planificación adecuada ayuda a evitar sorpresas económicas y retrasos en la tramitación.
7. ¿Qué pasa si alguno de los inmuebles tiene una hipoteca o deudas pendientes?
Antes de repartir una herencia con varios inmuebles, no solo hay que identificar los bienes, sino también comprobar si existen cargas u obligaciones asociadas.
Una vivienda puede tener una hipoteca pendiente. Un local puede acumular cuotas de comunidad impagadas. Un terreno puede estar afectado por determinadas cargas registrales.
Estas circunstancias pueden influir tanto en el valor efectivo del patrimonio como en las decisiones que deben tomar los herederos.
Por eso, es recomendable revisar la documentación de cada inmueble, solicitar la información registral pertinente y comprobar las obligaciones económicas que puedan existir.
También conviene estudiar las implicaciones de aceptar la herencia y las alternativas previstas legalmente antes de tomar una decisión.
8. ¿Es obligatorio vender los inmuebles para repartir la herencia?
No. La venta de todos los inmuebles no es siempre necesaria.
Si existe acuerdo y la adjudicación es viable, los herederos pueden repartir las propiedades de acuerdo con sus derechos, teniendo en cuenta las compensaciones que procedan.
Por ejemplo, uno puede recibir la vivienda, otro el local y otro el terreno, siempre que el reparto respete las cuotas hereditarias y se realicen, cuando corresponda, los ajustes necesarios.
Cuando un inmueble es indivisible y no existe acuerdo sobre su adjudicación, pueden entrar en juego las reglas legales de partición de la herencia y, en su caso, las relativas a la división de la cosa común.
El Código Civil contempla soluciones para determinados supuestos de bienes indivisibles, pero la aplicación de cada alternativa depende de las circunstancias concretas.
Por tanto, antes de decidir vender las propiedades, es conveniente analizar si existe una forma jurídicamente adecuada de adjudicarlas sin necesidad de desprenderse de todos los bienes.
9. ¿Por qué es importante contar con asesoramiento jurídico en una herencia con varios inmuebles?
Cuantos más bienes y herederos intervienen en una herencia, más importante resulta organizar correctamente el procedimiento.
Un error en la identificación de los bienes, una valoración inadecuada o un desacuerdo que no se resuelve a tiempo pueden complicar la partición y generar costes evitables.
El asesoramiento jurídico permite estudiar cuestiones como:
- La identificación de los herederos y sus derechos.
- La existencia y el contenido del testamento.
- La titularidad y las cargas de cada inmueble.
- Las posibles formas de adjudicación.
- Los desacuerdos entre familiares.
- Las obligaciones fiscales y los plazos relevantes.
- Las alternativas legales cuando no existe consenso.
Cada herencia tiene sus particularidades. Por eso, no conviene aplicar una solución general sin revisar previamente la documentación y las circunstancias de los interesados.
Estudio Jurídico Bretón: abogados especializados en herencias con inmuebles en Madrid
Si has heredado varios inmuebles y no sabes cómo repartirlos, si existen desacuerdos entre los herederos o si necesitas conocer los gastos y obligaciones que implica la herencia, contar con asesoramiento jurídico puede ayudarte a tomar decisiones con mayor seguridad.
En Estudio Jurídico Bretón, despacho de abogados en Madrid, estudiamos cada caso de forma individual para ayudarte a comprender tus derechos, valorar las alternativas disponibles y tramitar la herencia conforme a la situación concreta.
Nuestro objetivo es ayudarte a gestionar el proceso con claridad, prevenir conflictos cuando sea posible y encontrar una solución jurídica adecuada a tus necesidades.
¿Necesitas ayuda para repartir una herencia con varios inmuebles?
Contacta con Estudio Jurídico Bretón y cuéntanos tu situación. Analizaremos tu caso para orientarte sobre los siguientes pasos.
Una herencia bien planificada puede evitar muchos problemas en el futuro.

Cuando varios hermanos heredan una vivienda, es habitual que cada uno tenga una opinión diferente sobre qué hacer con ella. Uno puede querer venderla para repartir el dinero, otro puede preferir quedarse con la vivienda y otro puede no querer tomar ninguna decisión.
Pero, ¿qué ocurre cuando los herederos no se ponen de acuerdo? ¿Puede uno de ellos obligar a los demás a vender? ¿La vivienda queda bloqueada si uno se niega?
La respuesta depende de cómo se haya realizado la adjudicación de la herencia y de la situación concreta del inmueble, pero un desacuerdo entre herederos no significa necesariamente que la vivienda tenga que quedar bloqueada indefinidamente.
¿Qué ocurre cuando varios herederos reciben una misma vivienda?
Cuando una vivienda pasa a pertenecer a varios herederos, puede generarse una situación de copropiedad. Cada heredero tendrá una participación sobre el inmueble de acuerdo con lo que corresponda en la herencia.
El problema aparece cuando los propietarios tienen intereses diferentes.
Por ejemplo:
- Uno de los hermanos quiere vender la vivienda.
- Otro quiere conservarla porque pretende vivir en ella.
- Otro considera que lo mejor es alquilarla.
- Y ninguno consigue ponerse de acuerdo con los demás.
Esta situación puede generar conflictos familiares y, además, hacer que una decisión que parecía sencilla se convierta en un procedimiento complejo.
¿Puede un heredero vender la vivienda por su cuenta?
No puede vender por sí solo la totalidad de una vivienda que pertenece a varios propietarios.
Sin embargo, el Código Civil establece que cada copropietario tiene la propiedad de su parte y puede disponer de ella dentro de los límites establecidos legalmente.
Por tanto, hay que diferenciar entre vender la vivienda completa y disponer de la participación que corresponde a uno de los copropietarios.
Antes de realizar cualquier operación, es fundamental conocer exactamente cómo quedó repartida la herencia y qué derechos tiene cada heredero.
¿Puede un heredero obligar a los demás a vender?
Esta es una de las dudas más frecuentes cuando existe una vivienda heredada entre varios hermanos.
La respuesta requiere analizar el caso concreto, pero la legislación contempla mecanismos para poner fin a una situación de copropiedad.
El artículo 400 del Código Civil establece, como regla general, que ningún copropietario está obligado a permanecer indefinidamente en la comunidad y que cualquiera de ellos puede solicitar la división de la cosa común.
Esto significa que el desacuerdo de uno de los herederos no implica necesariamente que los demás tengan que permanecer para siempre en esa situación.
Ahora bien, la forma de resolverlo dependerá de las características del inmueble y de las circunstancias de la herencia.
¿Y si la vivienda no se puede dividir?
Una vivienda normalmente no puede dividirse físicamente entre varios propietarios de manera que cada uno conserve una parte independiente con el mismo valor.
Cuando el inmueble es esencialmente indivisible, el Código Civil contempla distintas posibilidades.
Una de ellas es que la vivienda se adjudique a uno de los propietarios y este compense económicamente a los demás por la parte que les corresponde.
Si los copropietarios no llegan a un acuerdo, el artículo 404 del Código Civil establece que, cuando la cosa sea esencialmente indivisible, podrá procederse a su venta y al reparto del precio.
En materia de partición de herencia, el artículo 1062 también contempla la posibilidad de adjudicar el bien a uno de los herederos compensando económicamente a los demás y, en determinadas circunstancias, que uno de los herederos solicite la venta en pública subasta.
Por eso es importante no quedarse únicamente con la idea de que “uno no quiere vender y por eso no se puede hacer nada”.
La situación jurídica puede ser mucho más compleja.
¿Qué alternativas tienen los herederos?
Dependiendo de las circunstancias, pueden existir diferentes soluciones.
1. Llegar a un acuerdo
Siempre que sea posible, esta suele ser la opción más sencilla.
Los herederos pueden acordar, por ejemplo:
- Vender la vivienda y repartir el importe.
- Que uno de los hermanos se quede con el inmueble y compense económicamente a los demás.
- Mantener temporalmente la propiedad compartida.
- Alquilar la vivienda y repartir los ingresos.
- Establecer un acuerdo sobre el uso del inmueble.
Llegar a un acuerdo puede evitar un procedimiento judicial y, especialmente cuando se trata de familiares, puede ayudar a reducir el conflicto.
2. Adjudicar la vivienda a uno de los herederos
Si uno de los hermanos quiere conservar la vivienda y tiene capacidad económica para hacerlo, puede estudiarse la posibilidad de que se le adjudique el inmueble compensando al resto de herederos por el valor que corresponda.
Esta opción puede resultar interesante cuando existe un heredero que quiere conservar la vivienda y los demás prefieren recibir su parte económica.
3. Solicitar la división de la cosa común
Cuando no existe acuerdo y uno de los copropietarios no quiere continuar en la situación de copropiedad, puede plantearse la acción de división de la cosa común, siempre teniendo en cuenta las circunstancias concretas del inmueble.
No obstante, iniciar un procedimiento judicial debe ser una decisión meditada.
Antes conviene analizar la situación patrimonial, la titularidad del inmueble, las cargas existentes y las posibles consecuencias económicas.
¿Qué pasa si uno de los hermanos vive en la vivienda?
Este supuesto puede complicar todavía más la situación.
Imaginemos que tres hermanos heredan una vivienda y uno de ellos continúa viviendo allí.
Los otros dos quieren vender, pero el hermano que vive en la casa se niega.
En estos casos no solo hay que analizar quién es propietario y qué porcentaje corresponde a cada heredero.
También puede ser necesario estudiar cuestiones relacionadas con el uso del inmueble, gastos, conservación, posibles rentas y derechos de cada copropietario.
Por eso, no es recomendable tomar decisiones basándose únicamente en lo que cada heredero considera que “le corresponde”.
¿Qué ocurre con los gastos de la vivienda heredada?
Mientras la vivienda pertenece a varios herederos, también pueden surgir conflictos relacionados con sus gastos.
Por ejemplo:
- Impuesto sobre Bienes Inmuebles (IBI).
- Comunidad de propietarios.
- Reparaciones.
- Seguros.
- Suministros.
- Gastos derivados de la conservación del inmueble.
Además, el Código Civil contempla que, en la partición de la herencia, los coherederos deben compensarse determinadas rentas, frutos, gastos y daños relacionados con los bienes hereditarios, según las circunstancias.
Por eso, cuando una herencia lleva meses o incluso años sin resolverse, es importante revisar también qué gastos está asumiendo cada heredero y por qué.
¿Es mejor vender o que uno de los herederos se quede con la vivienda?
No existe una respuesta válida para todas las familias.
Dependerá, entre otras cuestiones, de:
- El valor real de la vivienda.
- El porcentaje que corresponde a cada heredero.
- Si existe hipoteca u otras cargas.
- La situación económica de los herederos.
- Si alguno de ellos quiere utilizar la vivienda.
- Los gastos e impuestos que puedan derivarse de cada alternativa.
- Y, por supuesto, de la posibilidad de llegar a un acuerdo.
Por eso, antes de tomar una decisión, es recomendable estudiar todas las opciones disponibles.
¿Qué hacer si los herederos no consiguen ponerse de acuerdo?
Cuando una herencia con inmuebles se convierte en un conflicto entre familiares, intentar solucionarlo sin conocer los derechos de cada parte puede acabar complicando todavía más la situación.
El primer paso debería ser revisar la documentación de la herencia y conocer exactamente:
qué se ha heredado, quiénes son los propietarios, qué porcentaje corresponde a cada uno y qué cargas existen sobre el inmueble.
A partir de ahí, se pueden valorar las diferentes alternativas y elegir la vía más adecuada.
En Estudio Jurídico Bretón podemos ayudarte
Si has heredado una vivienda junto con otros familiares y uno quiere vender y otro se niega, no significa que no exista solución.
En Estudio Jurídico Bretón, despacho de abogados en Madrid, estudiamos la situación concreta de la herencia y del inmueble para asesorarte sobre las opciones disponibles y ayudarte a encontrar la vía jurídica más adecuada.
Porque una herencia ya puede ser un momento complicado.
No permitas que una vivienda heredada se convierta además en un conflicto familiar.
📩 Si estás en esta situación, consúltanos tu caso.
Tener deudas puede convertirse en una carga que afecta mucho más que a tu economía. La preocupación por llegar a fin de mes, las llamadas de los acreedores, los intereses acumulados y la sensación de no encontrar una salida pueden terminar condicionando tu vida personal y familiar.
Si te encuentras en esta situación, es importante que sepas que existen alternativas legales para afrontar una situación de insolvencia. En España, la Ley de Segunda Oportunidad permite que determinadas personas físicas, incluidos particulares y autónomos, puedan solicitar la exoneración de sus deudas si cumplen los requisitos establecidos legalmente.
Pero antes de iniciar cualquier procedimiento, hay algo fundamental: saber cómo actuar y, sobre todo, qué errores debes evitar.
Desde Estudio Jurídico Bretón, despacho de abogados en Madrid especializado en Ley de Segunda Oportunidad, te explicamos qué hacer y qué no hacer si quieres dejar atrás tus deudas.
1. Qué hacer si quieres salir de tus deudas
Cuando las deudas empiezan a acumularse, tomar decisiones precipitadas puede empeorar la situación. Lo más recomendable es actuar con organización, conocer tu situación económica y buscar asesoramiento especializado.
1. Analiza tu situación económica real
El primer paso es conocer exactamente cuánto debes y a quién.
Haz una relación de todas tus obligaciones económicas:
- Préstamos personales y créditos bancarios.
- Deudas de tarjetas de crédito.
- Financiaciones y compras aplazadas.
- Recibos pendientes de pago.
- Deudas con proveedores, si eres autónomo.
- Obligaciones con Hacienda y la Seguridad Social.
También debes tener en cuenta tus ingresos, gastos mensuales y patrimonio.
Tener toda esta información organizada permitirá conocer el alcance real del problema y estudiar qué alternativas tienes para solucionarlo.
2. Reúne toda la documentación
No esperes a que la situación sea insostenible para empezar a recopilar documentos.
Guarda los contratos de préstamos, extractos bancarios, comunicaciones de las entidades financieras, requerimientos de pago, demandas y cualquier documentación relacionada con tus deudas.
Esta información será especialmente importante si necesitas iniciar un procedimiento legal para solicitar la exoneración de tus obligaciones económicas.
3. Busca asesoramiento jurídico antes de tomar decisiones
Una de las decisiones más importantes es consultar con un abogado especializado en derecho concursal y Ley de Segunda Oportunidad.
No todas las situaciones de endeudamiento son iguales. Por eso, es necesario estudiar el origen de las deudas, la situación económica del deudor, sus bienes y las circunstancias personales que puedan influir en el procedimiento.
Un profesional podrá valorar si cumples los requisitos legales para acogerte a la Ley de Segunda Oportunidad y qué vía puede resultar más adecuada para tu caso.
4. Infórmate sobre la Ley de Segunda Oportunidad
Muchas personas desconocen que existe un mecanismo legal que puede ayudarles a superar una situación de insolvencia.
La Ley de Segunda Oportunidad está regulada en el Texto Refundido de la Ley Concursal y permite que las personas físicas, sean o no empresarios, soliciten la exoneración del pasivo insatisfecho cuando cumplen las condiciones exigidas.
La legislación contempla dos vías principales:
- Exoneración mediante un plan de pagos: permite solicitar la exoneración sin liquidar previamente todos los bienes, siempre que se cumplan las condiciones legales.
- Exoneración con liquidación de la masa activa: contempla la liquidación del patrimonio que corresponda dentro del procedimiento y la posterior solicitud de exoneración.
La elección de una u otra vía depende de las circunstancias particulares de cada persona.
5. Actúa cuanto antes
Esperar a que las deudas se multipliquen no suele ser una buena estrategia.
Cuanto antes conozcas tus opciones, antes podrás tomar decisiones informadas y evitar que el problema siga creciendo.
No es necesario esperar a perder el control de tu economía para consultar con un abogado. Pedir asesoramiento a tiempo puede ayudarte a prevenir errores y estudiar las alternativas disponibles.
2. Qué NO debes hacer si quieres quitarte las deudas de encima
Tan importante como saber qué hacer es evitar determinadas actuaciones que pueden complicar tu situación económica y jurídica.
1. No ignores las notificaciones de bancos, acreedores o juzgados
Dejar las cartas sin abrir o ignorar las comunicaciones no hará desaparecer las deudas.
Si recibes un requerimiento de pago, una reclamación judicial o una notificación relacionada con un procedimiento de ejecución, debes prestarle atención.
Algunas actuaciones tienen plazos legales para responder, por lo que es importante que un profesional revise la documentación y te indique cómo proceder.
2. No solicites nuevos préstamos para pagar deudas anteriores sin estudiar las consecuencias
Cuando una persona tiene dificultades económicas, puede caer en la tentación de solicitar otro préstamo para pagar las cuotas pendientes de los anteriores.
Aunque en determinadas circunstancias una operación de refinanciación puede ser útil, hacerlo sin analizar los intereses, las condiciones y la capacidad real de devolución puede agravar el problema.
Antes de asumir nuevas obligaciones, estudia si realmente puedes hacerles frente.
3. No ocultes bienes ni información sobre tu patrimonio
Si estás valorando acogerte a la Ley de Segunda Oportunidad, debes actuar con transparencia.
Ocultar propiedades, cuentas bancarias, ingresos o información relevante sobre tu patrimonio puede tener consecuencias negativas en el procedimiento.
La buena fe del deudor y el cumplimiento de los requisitos legales son aspectos fundamentales para poder acceder a la exoneración.
4. No firmes acuerdos de pago que no puedes cumplir
A veces, ante la presión de los acreedores, se aceptan compromisos económicos que no se ajustan a la capacidad real de pago.
Antes de firmar un nuevo acuerdo, revisa las condiciones, los intereses, los plazos y las consecuencias de un posible incumplimiento.
Comprometerte a pagar cantidades que sabes que no puedes asumir puede terminar generando todavía más dificultades.
5. No des por hecho que todas las deudas se pueden cancelar
La Ley de Segunda Oportunidad permite solicitar la exoneración de determinadas deudas, pero no todas tienen necesariamente el mismo tratamiento.
El artículo 489 de la Ley Concursal establece excepciones a la exoneración, entre ellas determinadas deudas por alimentos, responsabilidades civiles y créditos de derecho público, con las particularidades y límites previstos legalmente.
Por eso, es fundamental analizar cada deuda individualmente y no confiar en promesas de cancelación total sin haber estudiado previamente el caso.
3. ¿Puedes cancelar tus deudas con la Ley de Segunda Oportunidad?
Si eres particular o autónomo y atraviesas una situación económica que te impide hacer frente a tus obligaciones, es posible que puedas acogerte a la Ley de Segunda Oportunidad.
Este mecanismo está pensado para personas físicas que se encuentran en situación de insolvencia y reúnen los requisitos establecidos en la legislación concursal.
Entre otros aspectos, deben analizarse:
- Tu situación actual de insolvencia.
- El origen y la naturaleza de las deudas.
- Tus ingresos y tu patrimonio.
- Tus antecedentes y las posibles circunstancias legales que puedan impedir la exoneración.
- El cumplimiento de los requisitos de buena fe establecidos por la ley.
Cada caso necesita un estudio individualizado. No existe una solución automática ni todas las personas pueden acogerse al procedimiento en las mismas condiciones.
4. ¿Por qué contar con abogados especializados en Ley de Segunda Oportunidad?
Afrontar un procedimiento de insolvencia sin conocer sus implicaciones puede generar dudas, errores y decisiones que afecten a tu futuro económico.
Contar con asesoramiento jurídico especializado permite estudiar tu situación desde el principio, identificar las alternativas disponibles, preparar correctamente la documentación y acompañarte durante las diferentes fases del procedimiento.
En Estudio Jurídico Bretón somos especialistas en Ley de Segunda Oportunidad y ayudamos a particulares y autónomos que necesitan encontrar una salida legal a sus problemas de endeudamiento.
Nuestro objetivo es ofrecerte un asesoramiento claro, cercano y adaptado a tus circunstancias, para que conozcas tus opciones y puedas tomar decisiones con tranquilidad.
5. Tener deudas no significa que no puedas empezar de nuevo
Vivir permanentemente preocupado por las deudas no debería convertirse en tu situación habitual.
Si has llegado a un punto en el que tus ingresos no son suficientes para cubrir tus obligaciones económicas, no te resignes ni tomes decisiones precipitadas.
Informarte, actuar a tiempo y contar con el apoyo de profesionales especializados puede marcar la diferencia.
En Estudio Jurídico Bretón podemos ayudarte a estudiar tu situación y valorar si puedes acogerte a la Ley de Segunda Oportunidad.
Somos tu despacho de abogados en Madrid. Contacta con nosotros y da el primer paso para recuperar tu tranquilidad económica.
Áreas de Actuación
Estudio Jurídico Bretón®
Productos Bancarios
Sucesiones y Herencias
Compliance Officer
Concursal
Mercantil - Societario
Familia
Civil
Penal - Económico y Delitos Societarios
Responsabilidad Patrimonial de la Administración
Nuestro Equipo
Estudio Jurídico Bretón®

Jesús Sánchez
Rodríguez
Abogado Director
Licenciado en Derecho por la Universidad Complutense de Madrid. Miembro de la Asociación de Peritos Colaboradores con la Administración de Justicia de la Comunidad de Madrid – APCAJCM y Miembro de la Asociación Profesional de Administradores Concursales – ASPAC.
Administrador Concursal – Mediador Concursal – Contador-Partidor – Legal Compliance officer

Marta Ortega Xavier de Araujo
Abogada
Licenciada en Derecho por la Universidad Complutense de Madrid.
Derecho Hereditario y de Familia.

Laura-María Contreras Rabadán
Colaboradora: Abogada
Licenciada en Derecho por la Universidad Complutense de Madrid.
Derecho Hipotecario y Productos bancarios.

Raquel Roldán
Rodríguez
Colaboradora: Abogada
Licenciada en Derecho por la Universidad Complutense de Madrid.
Derecho Concursal.

Maria-Soledad
Blanco Lajo
Colaboradora: Abogada
Licenciada en Derecho por la Universidad Complutense de Madrid.
Mediadora Civil.

José-Luis González Martín
Colaborador: Abogado Laboralista
Consultor. Licenciado en Derecho por la Universidad Complutense de Madrid.

Francisco- Javier Tortuero MArtínez
Colaborador: Economista y Auditor de Cuentas
Licenciado en Económicas. Miembro de la Agrupación Europea de Auditores, Miembro del Instituto de Censores Jurados de Cuentas de España, Colegio de Economistas de León y Registro Oficial de Auditores de Cuentas – ROAC.
Ángel Ramons Vara
Colaborador: Contable y Gestor
Contacto
Estudio Jurídico Bretón®

C/ Bretón de los Herreros, 52 – 1ºD
28003 – MADRID
Tel: 914420385 – FAX: 913952979
info@estudiojuridicobreton.com